
De drie belangrijkste hypotheekvormen in Nederland uitgelegd
Wie een huis koopt, krijgt te maken met de keuze voor een hypotheekvorm. In Nederland zijn er drie hoofdvormen die het meest voorkomen: de annuïteitenhypotheek, de lineaire hypotheek en de aflossingsvrije hypotheek. Iedere vorm heeft een eigen manier van aflossen en een ander verloop van de maandlasten. Hieronder leggen we de verschillen uit en laten we zien hoe de lasten in de praktijk uitpakken.
1. De annuïteitenhypotheek
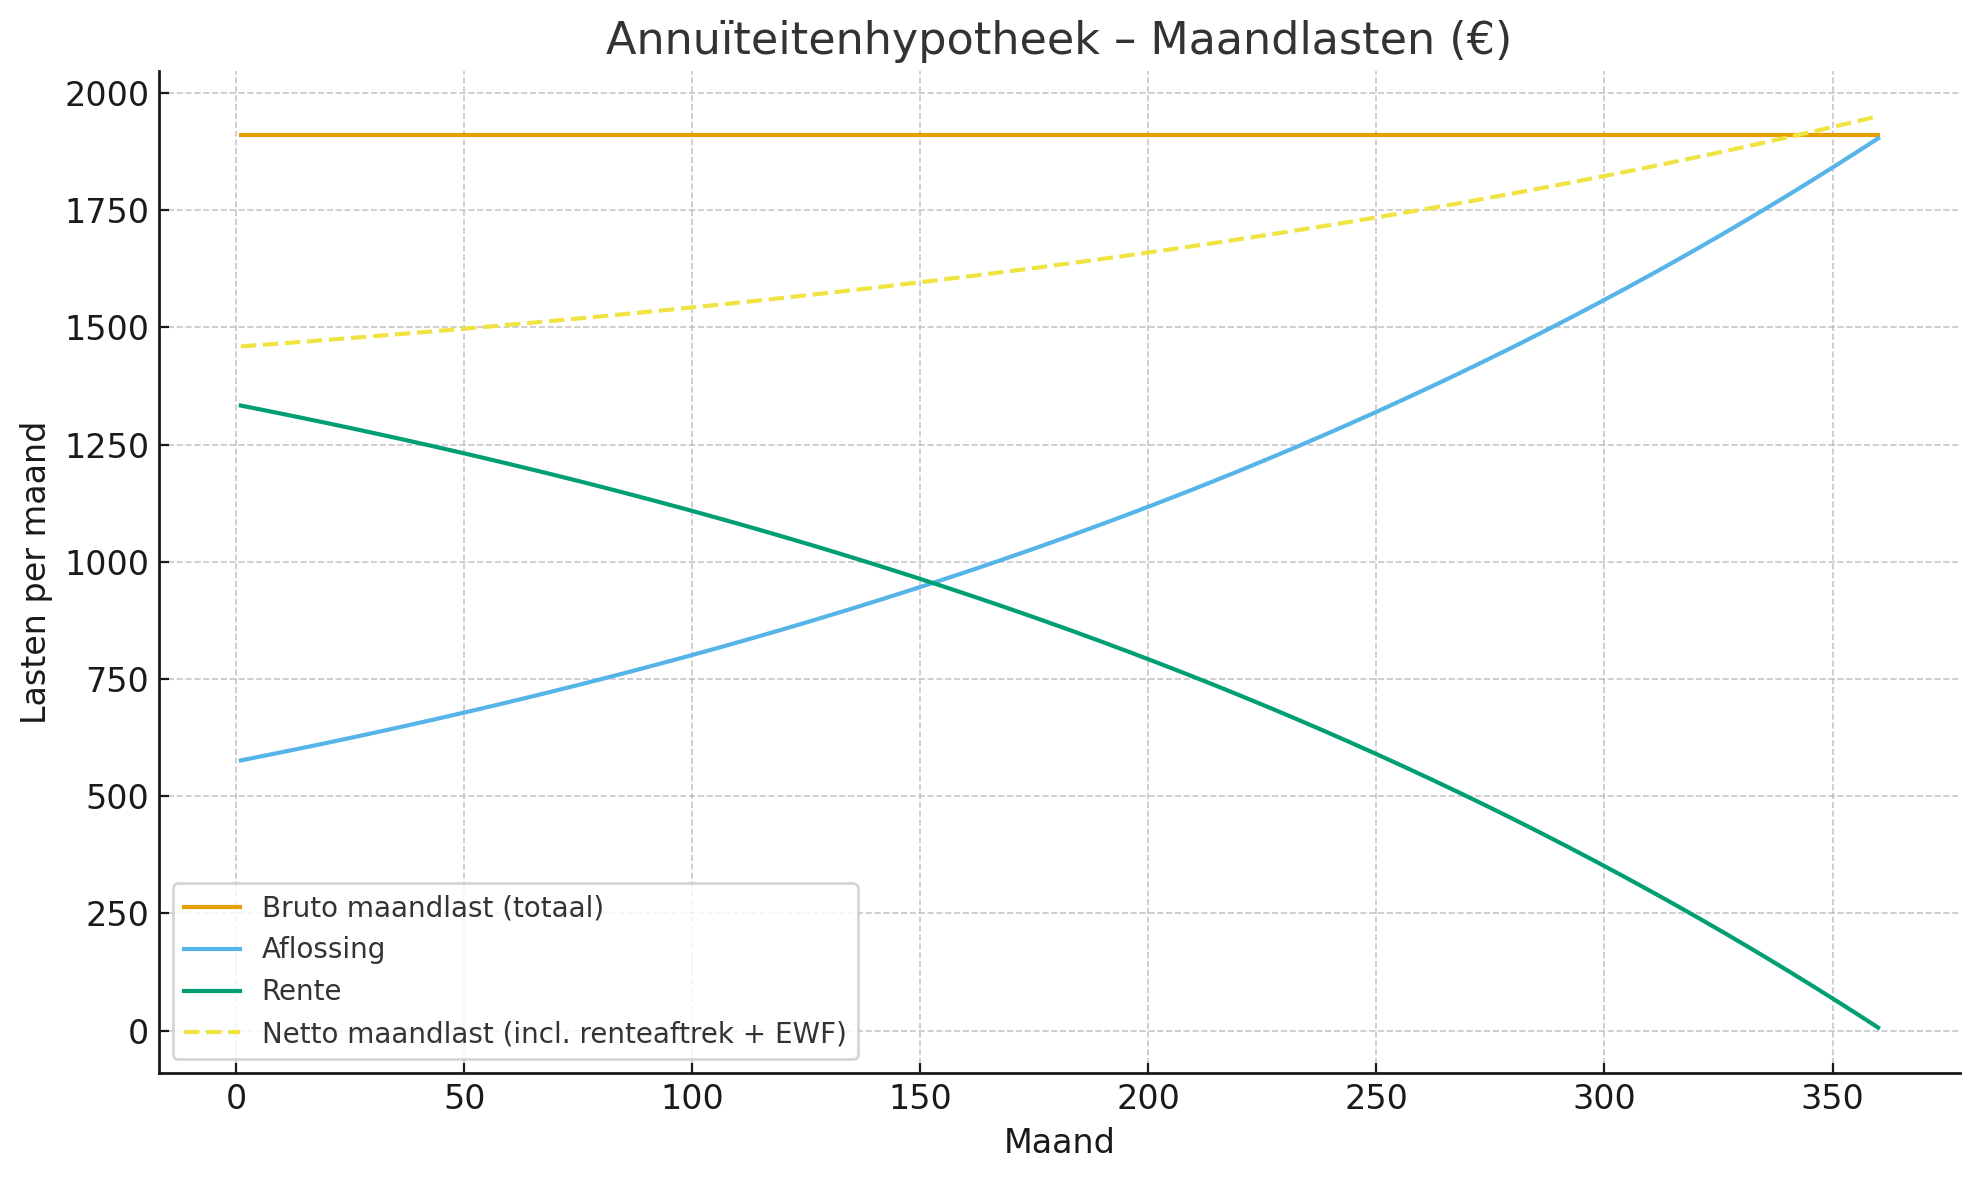
Bij een annuïteitenhypotheek betaal je gedurende de hele looptijd een vast bruto maandbedrag (rente + aflossing samen). Dit geeft zekerheid over je lasten, zolang de rente niet verandert.
-
In het begin bestaat dit bedrag grotendeels uit rente en een klein deel aflossing.
-
Naarmate de schuld daalt, neemt de rente af en wordt de aflossing steeds groter.
-
Het belastingvoordeel uit renteaftrek is in de eerste jaren het grootst, maar neemt af naarmate je minder rente betaalt. Hierdoor stijgen je netto maandlasten langzaam in de loop der tijd.
Geschikt voor: huishoudens die stabiliteit en voorspelbaarheid van de maandlasten belangrijk vinden.
Hypotheek €400.000 | Rente 4% | WOZ €350.000,-
Hypotheek €400.000 | Rente 4% | WOZ €350.000,-
2. De lineaire hypotheek
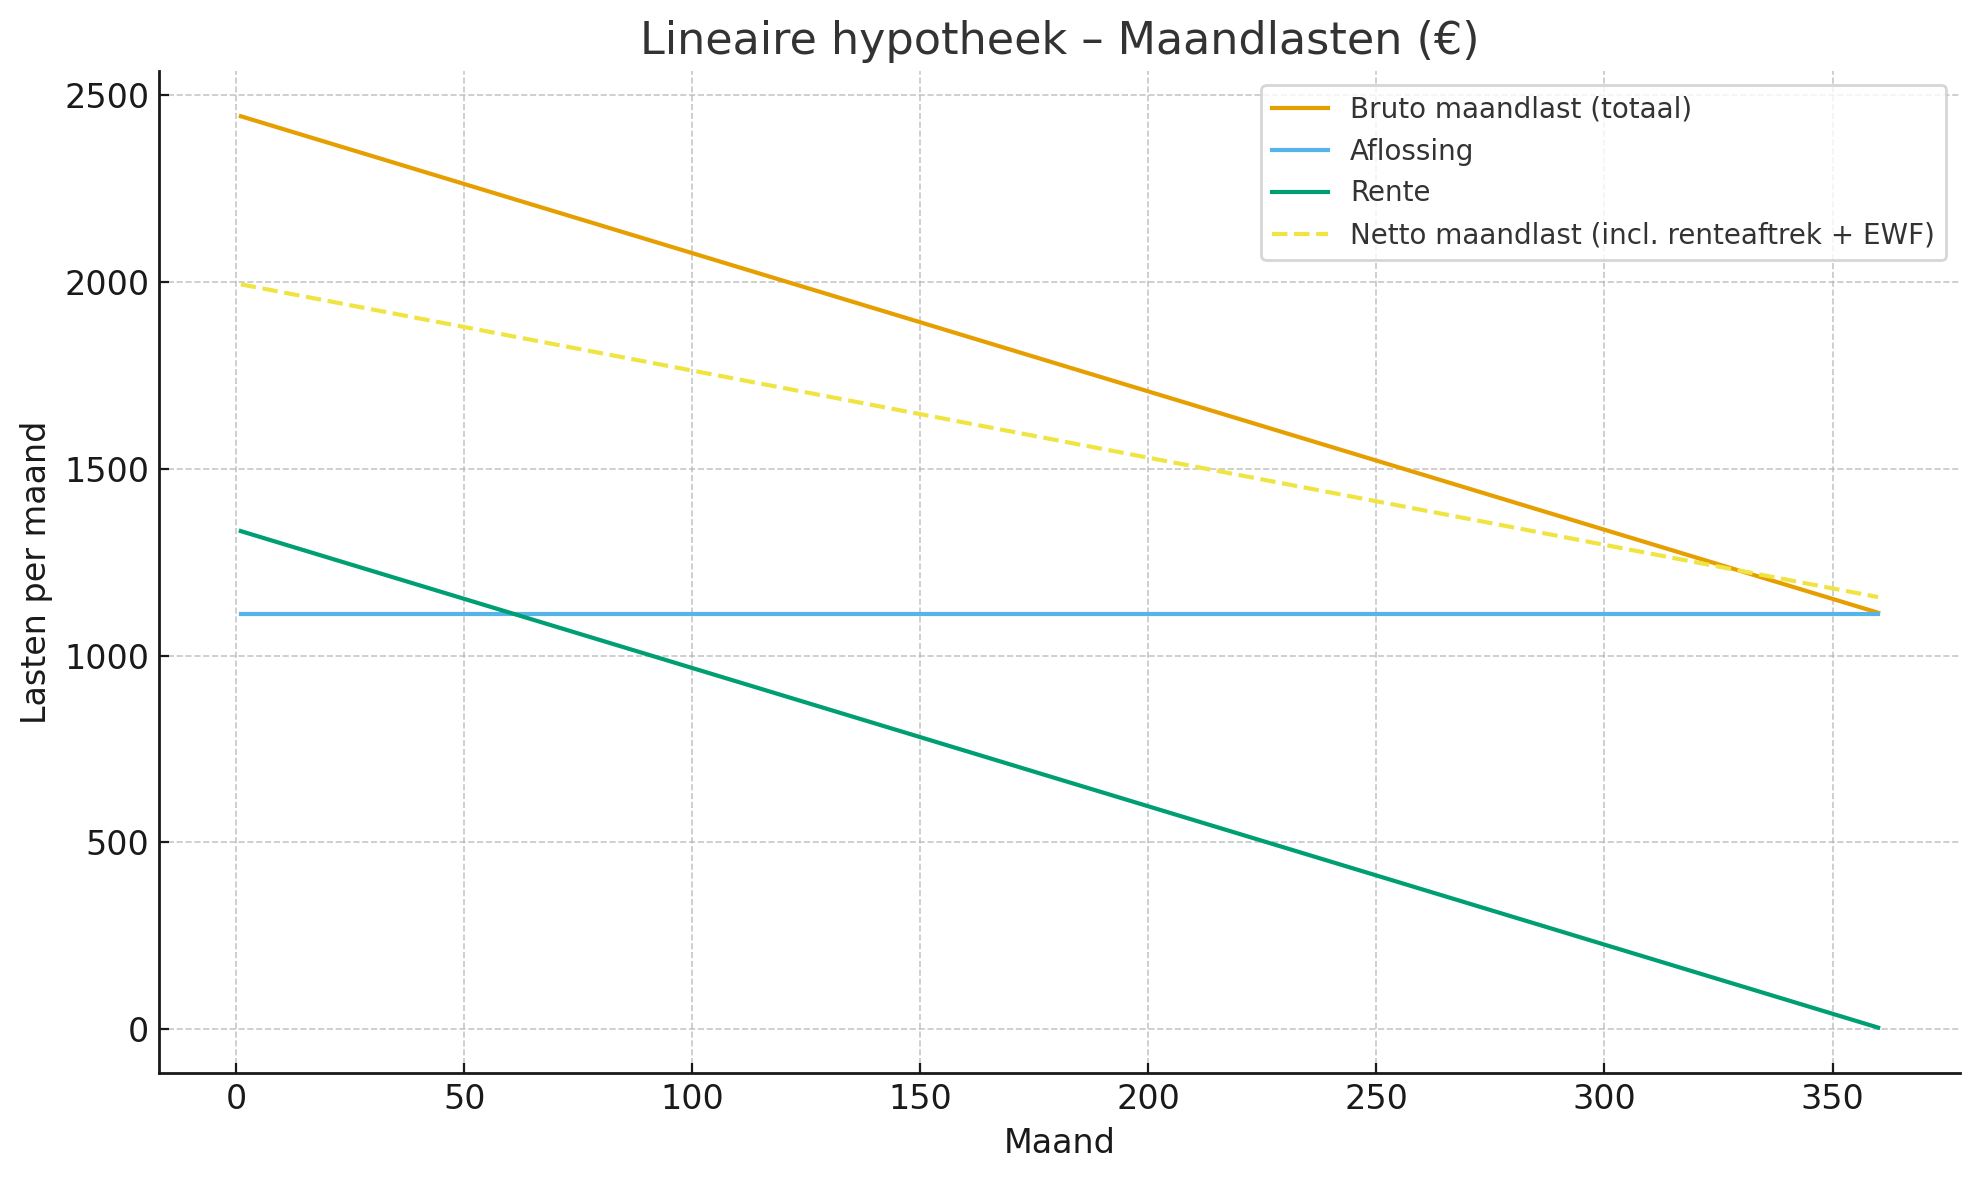
Bij een lineaire hypotheek los je elke maand een vast bedrag aan hoofdsom af. De rente wordt steeds berekend over de resterende schuld, waardoor je rente en daarmee je bruto maandlasten geleidelijk dalen.
-
De startlasten zijn bij een lineaire hypotheek hoger dan bij een annuïteitenhypotheek.
-
Je lost echter sneller af en de totale rentelasten over de looptijd zijn lager.
-
Doordat de rente sneller daalt, neemt ook het belastingvoordeel snel af. Je netto maandlasten dalen, maar minder hard dan de bruto lasten.
Geschikt voor: mensen die hogere maandlasten in het begin kunnen dragen en zo sneller vermogen willen opbouwen en lagere totale kosten willen hebben.
Hypotheek €400.000 | Rente 4% | WOZ €350.000,-
3. De aflossingsvrije hypotheek
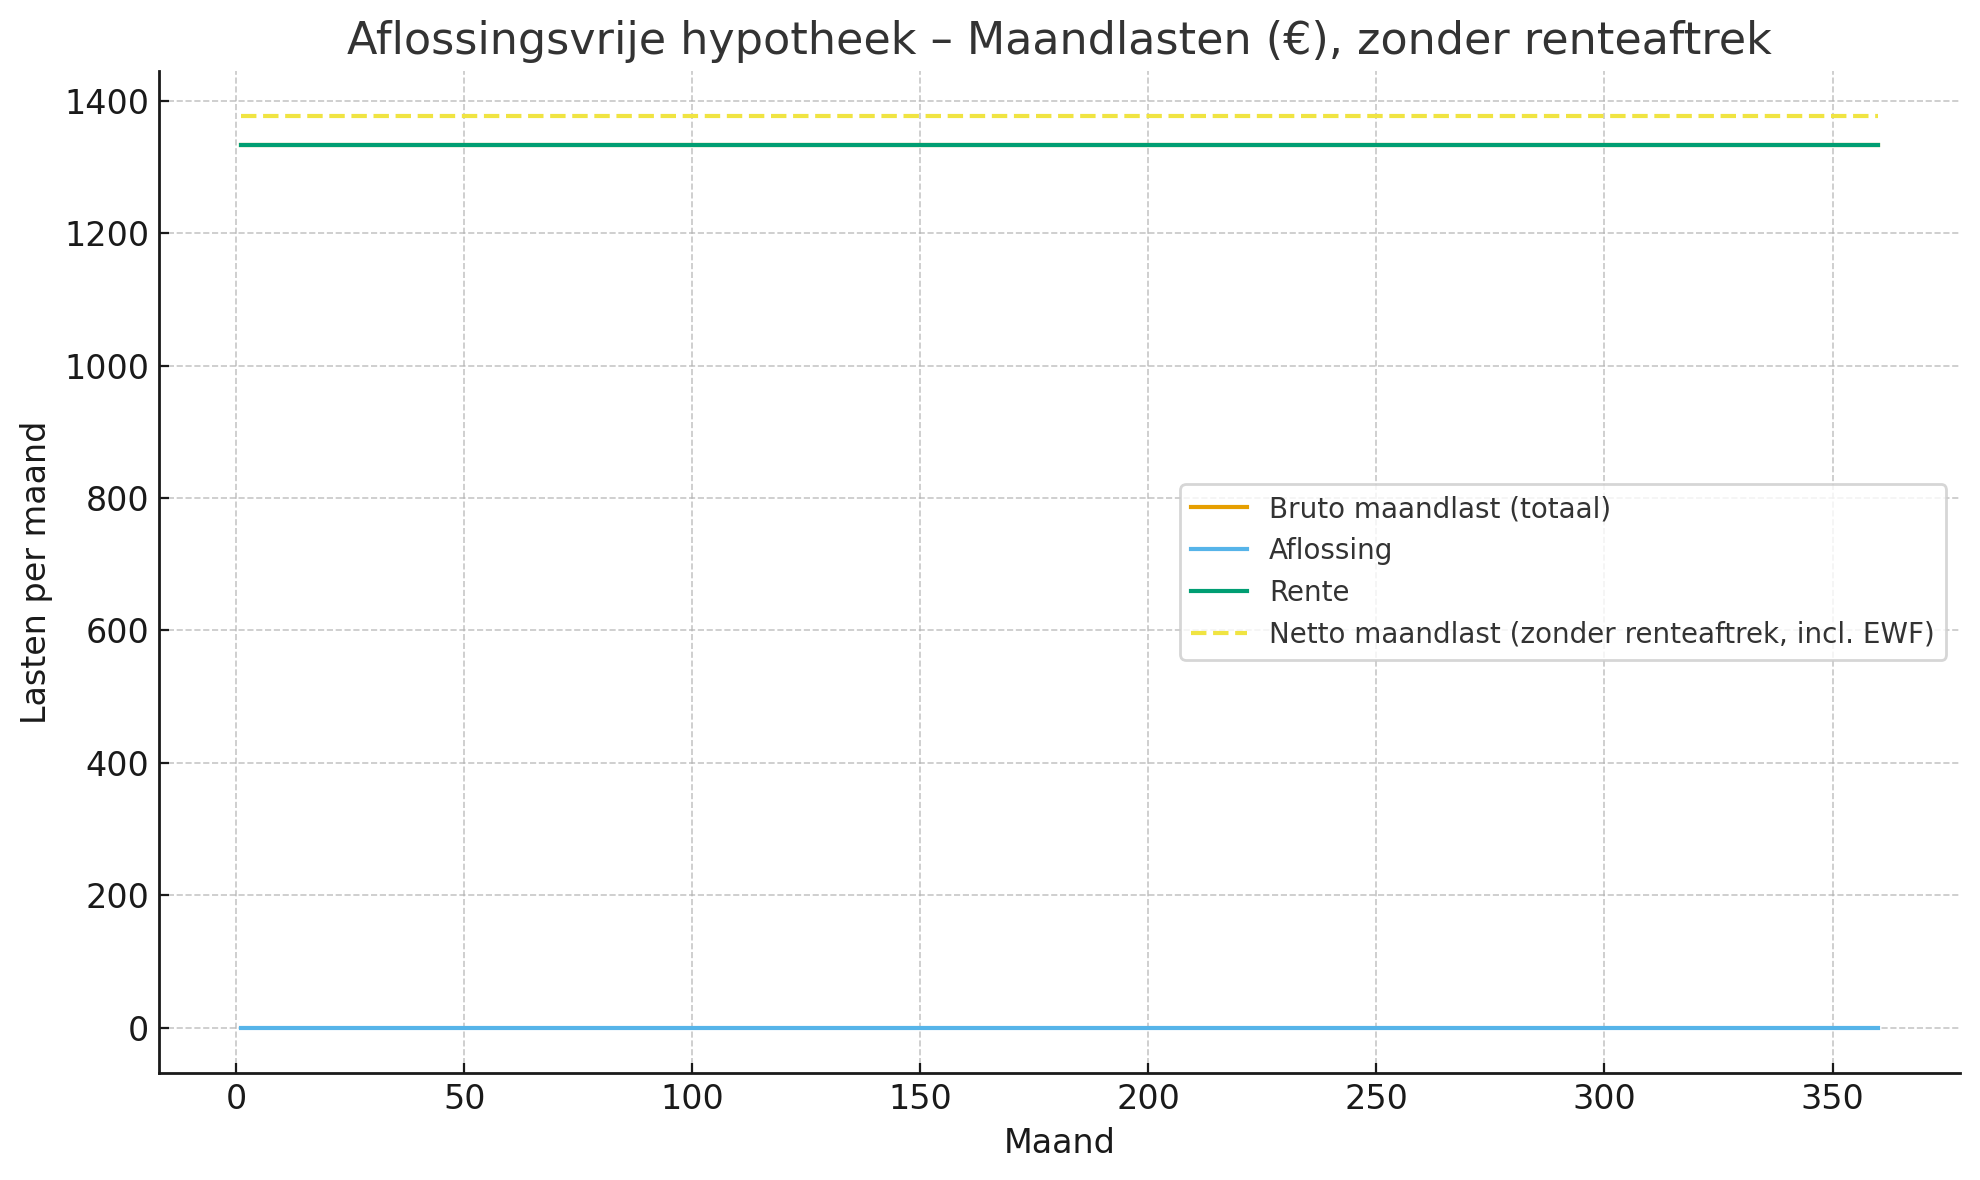
Bij een aflossingsvrije hypotheek betaal je alleen rente en los je tijdens de looptijd niets af. Aan het einde staat de hele lening nog open. Je moet deze dan herfinancieren, aflossen met spaargeld of de woning verkopen.
-
De maandlasten zijn laag, omdat je alleen rente betaalt.
-
Er wordt echter geen vermogen opgebouwd in de woning.
-
Voor nieuwe hypotheken is de rente op een aflossingsvrije lening niet meer aftrekbaar, waardoor de netto en bruto maandlast vaak gelijk zijn (met alleen het kleine belastingnadeel door het eigenwoningforfait).
Geschikt voor: mensen die lage lasten willen en de aflossing later (bijvoorbeeld met een erfenis, verkoop of ander vermogen) willen regelen. Deze vorm is tegenwoordig vaak beperkt tot maximaal 50% van de woningwaarde.
Hypotheek €400.000 | Rente 4% | WOZ €350.000,-