
Eerst kopen, daarna verkopen?
Zo helpt een overbruggingshypotheek je om door te pakken wanneer je droomhuis voorbij komt.
Wat is een overbruggingshypotheek?
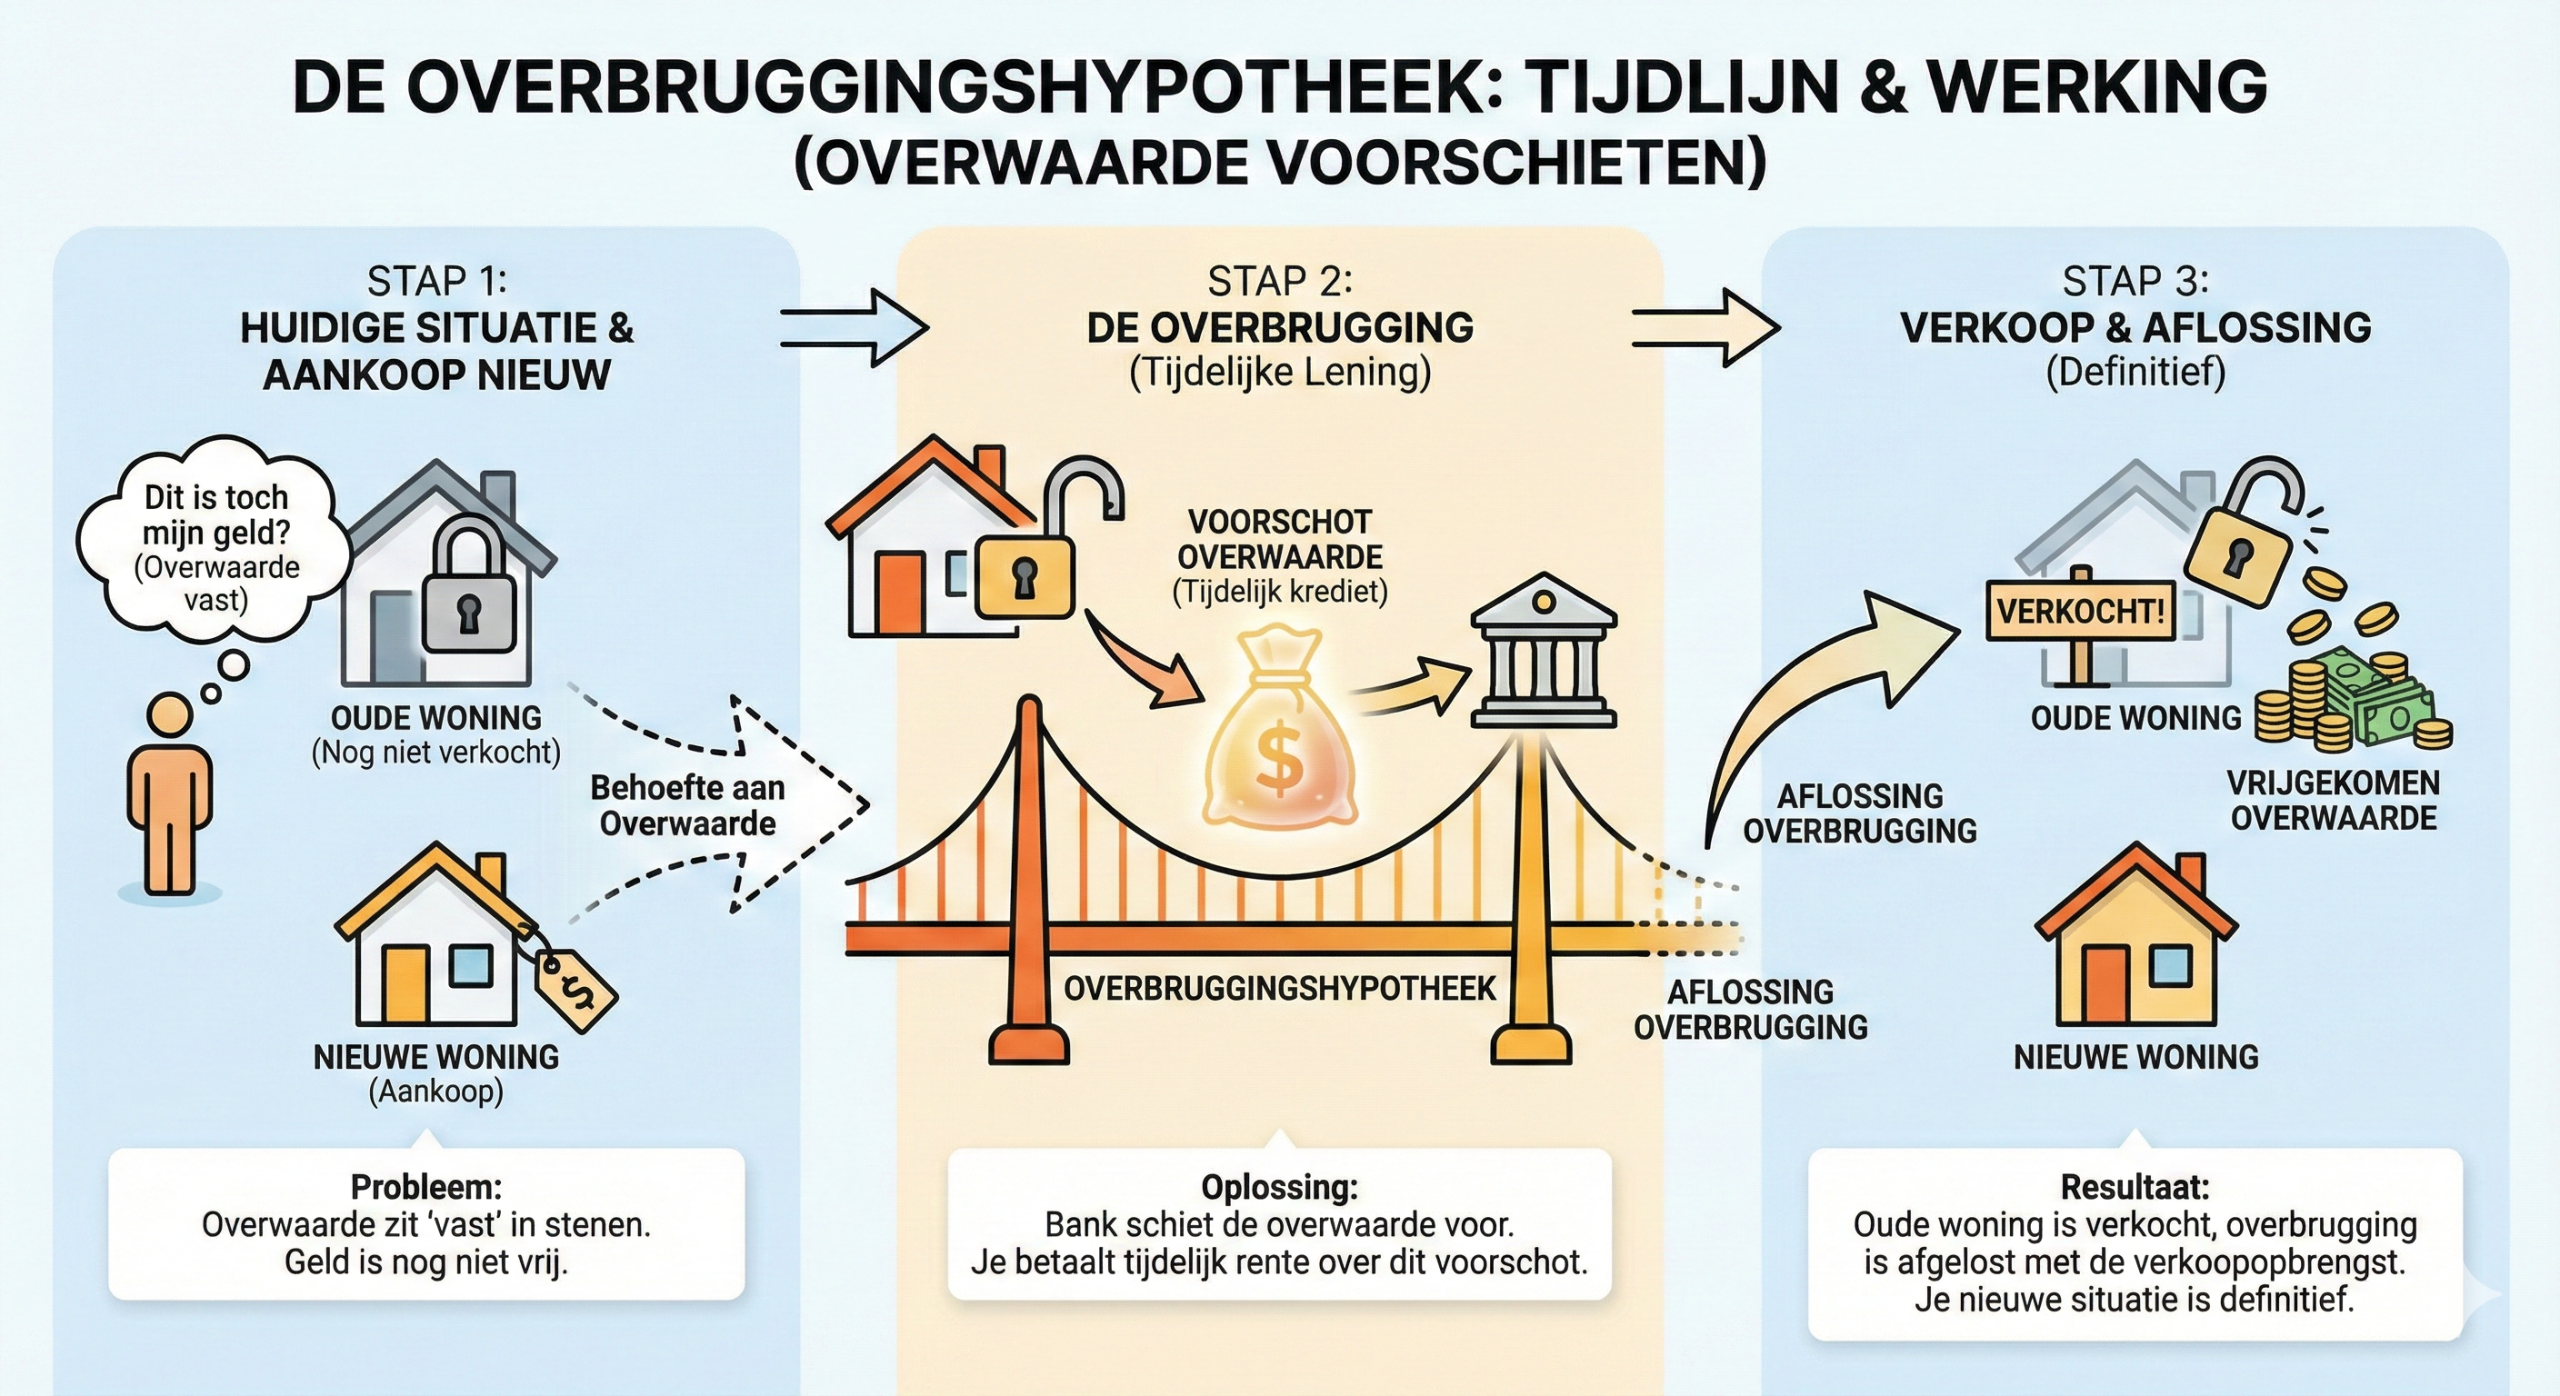
Een overbruggingshypotheek is een tijdelijke lening waarmee je de overwaarde van je huidige woning alvast kunt gebruiken voor de aankoop van je nieuwe huis, nog vóór je oude woning verkocht is.
Hoe werkt dat in de praktijk?
De bank kijkt naar de huidige waarde van je woning en hoeveel hypotheek er nog openstaat. Het verschil is de overwaarde.
- Je leent tijdelijk een deel van de overwaarde om je nieuwe woning te financieren.
- Je betaalt rente over dit voorschot.
- Je lost de lening in één keer af zodra je oude woning verkocht is.
Waar moet je op letten?
Hoewel een overbrugging veel mogelijkheden biedt, zijn er belangrijke aandachtspunten:
- Tijdelijk hogere lasten: Je bent (kort) eigenaar van twee woningen en moet aantonen dat je dit financieel kunt dragen.
- Realistische verkoopwaarde: De overbrugging wordt terugbetaald met de verkoop van je oude woning.
- Looptijd: Meestal heeft een overbruggingshypotheek een maximale looptijd van twee jaar.
Waarom geeft het juist rust?
In een krappe woningmarkt zoals Eindhoven geeft dit product enorm veel vrijheid. Je hoeft je oude woning niet onder tijdsdruk te verkopen en kunt direct schakelen als het juiste huis op de markt komt.
Wat is jouw volgende stap?
Met een waardebepaling van je huidige woning en een maandlastenberekening weet je precies wat er mogelijk is. Wij kijken graag met je mee voor een financieel plan dat rust geeft.
Ja, ik wil sparren
Wil je precies weten hoeveel overwaarde jij kunt inzetten voor je volgende droomhuis? Plan direct een vrijblijvende afspraak in met Niels.
Plan je afspraak
Niels de Jong